CKHT dan Duti Setem Semasa Membeli atau Menjual Lot Kedai atau Pejabat di Malaysia
Cara CKHT dan duti setem berfungsi dalam jual beli lot kedai atau pejabat di Malaysia: tangga MOT untuk pembeli Malaysia, kadar rata 4% pembeli asing harta bukan kediaman, kadar CKHT mengikut penjual dan tempoh pegangan, wang tahanan kepada LHDN, serta contoh RM2 juta.
Dikemas kini 6 Nov 2026 · PropertyMsia
Ringkasnya: apabila lot kedai atau pejabat bertukar tangan, penjual mungkin perlu membayar Cukai Keuntungan Harta Tanah (CKHT / RPGT) atas keuntungan, manakala pembeli membayar duti setem atas Memorandum Pindah Milik. Pelepasan duti setem rumah pertama tidak terpakai kepada hartanah komersial. CKHT bergantung pada siapa penjual dan berapa lama unit dipegang; duti setem dikira atas harga atau nilai pasaran yang lebih tinggi. Fahami kedua-duanya sebelum menandatangani.
1. Siapa bayar apa
- Penjual (pelupus): CKHT atas keuntungan yang boleh dikenakan cukai di bawah Akta Cukai Keuntungan Harta Tanah 1976, dikutip oleh LHDN (HASiL).
- Pembeli (pemeroleh): duti setem atas MOT (Borang 14A) di bawah Akta Setem 1949. Jika pembelian dibiayai, perjanjian pinjaman atau cagaran lazimnya disetemkan sekitar 0.5% daripada jumlah pinjaman.
- Pembeli, bagi pihak penjual: wang tahanan daripada harga yang mesti diremit kepada LHDN dalam 60 hari dari tarikh pelupusan.
2. Duti setem pindah milik (MOT)
Duti dikenakan atas harga belian atau nilai pasaran yang lebih tinggi. Bagi warganegara, PR atau syarikat Malaysia yang membeli lot kedai atau pejabat, tangga biasa terpakai:
- RM100,000 pertama: 1%
- RM400,000 berikutnya (hingga RM500,000): 2%
- RM500,000 berikutnya (hingga RM1,000,000): 3%
- Melebihi RM1,000,000: 4%
Mulai 1 Januari 2024, syarikat asing, bukan warganegara dan bukan PR dikenakan kadar rata 4% (RM4 setiap RM100) ke atas harta selain kediaman. Lot kedai atau pejabat komersial menggunakan kadar asing rata ini, bukan jadual asing kediaman. Pengecualian rumah pertama dan pelepasan kediaman tidak meliputi unit komersial.
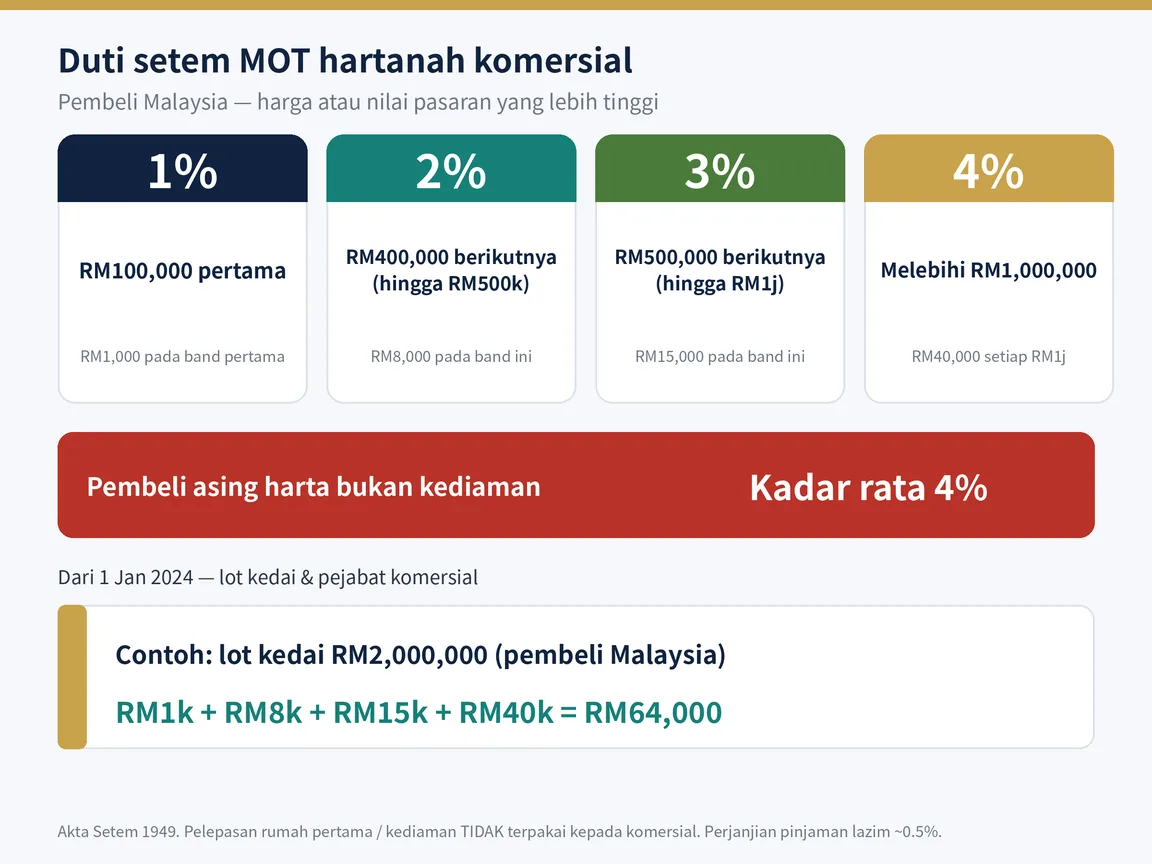
Contoh (pembeli Malaysia, lot kedai RM2,000,000): RM1,000 bagi RM100k pertama + RM8,000 bagi RM400k berikutnya + RM15,000 bagi RM500k berikutnya + RM40,000 bagi baki RM1,000,000 = RM64,000 duti pindah milik.
3. Kadar CKHT bagi lot kedai atau pejabat
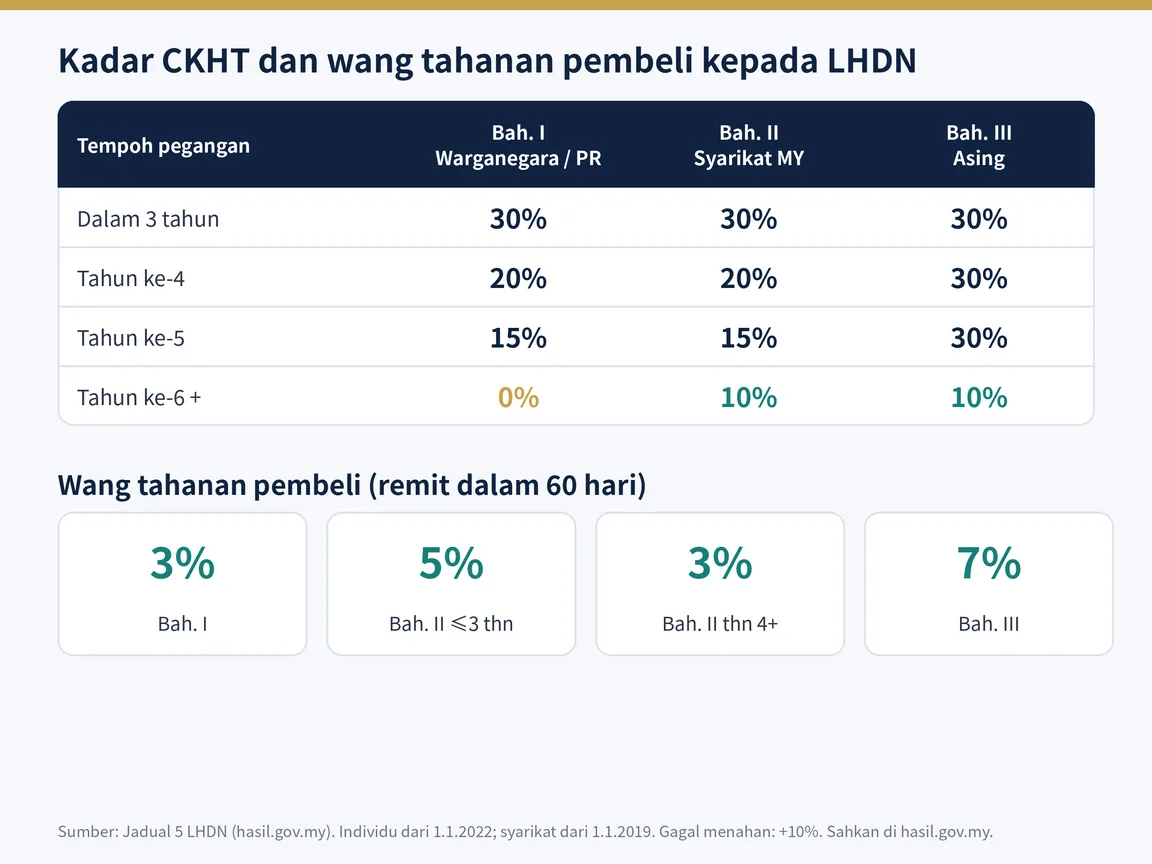
Kadar Jadual 5 yang sama terpakai kepada lot kedai, pejabat, kilang dan tanah. Tempoh pegangan dikira dari tarikh pemerolehan hingga tarikh pelupusan (biasanya tarikh SPA). Kadar di bawah mengikuti Jadual 5 LHDN (individu dari 1 Januari 2022; syarikat dari 1 Januari 2019), masih semasa mengikut halaman LHDN dikemas kini 23 Jun 2026:
- Bahagian I — individu warganegara / PR (dan seumpamanya): dalam 3 tahun 30%; tahun ke-4 20%; tahun ke-5 15%; tahun ke-6 dan seterusnya 0%.
- Bahagian II — syarikat Malaysia, pemegang amanah atau badan orang: 30% / 20% / 15% / kemudian 10% mulai tahun ke-6. Banyak lot kedai dan pejabat dipegang melalui Sdn Bhd, jadi kadar ini penting.
- Bahagian III — bukan warganegara / bukan PR / syarikat asing: 30% untuk tahun 1–5; 10% mulai tahun ke-6.
Keuntungan boleh dikenakan cukai bukan sekadar harga jual tolak harga beli. LHDN membenarkan kos sampingan membeli dan menjual (fi guaman, penilaian, komisen ejen, duti setem semasa membeli) serta perbelanjaan modal yang layak yang menambah atau mengekalkan nilai dan masih wujud semasa jualan. Penjual individu kemudian mendapat pengecualian RM10,000 atau 10% daripada keuntungan, mengikut mana yang lebih tinggi; syarikat tidak mendapat pengecualian ini.
4. Wang tahanan (pegangan) pembeli kepada LHDN
Pemeroleh mesti menahan sebahagian balasan dan meremitkannya kepada LHDN dalam 60 hari:
- Pelupus Bahagian I: 3%
- Pelupus Bahagian II: 5% dalam 3 tahun, 3% mulai tahun ke-4
- Pelupus Bahagian III: 7%
Kegagalan dikenakan tambahan 10%. Jumlah itu dikreditkan kepada CKHT penjual; lebihan boleh dipulangkan selepas taksiran. Bagi YA2026, LHDN juga membenarkan meremit jumlah taksiran tertanggap yang dimaklumkan jika berkenaan — sahkan pilihan semasa di hasil.gov.my.
5. Pemfailan, penyeteman dan taksiran sendiri
- Pelupus dan pemeroleh mesti memaklumkan LHDN dan menghantar nyata CKHT (contohnya CKHT 1A) dalam tempoh statutori — biasanya melalui e-CKHT di MyTax. Sahkan borang dan tarikh akhir di hasil.gov.my.
- Setemkan MOT melalui e-Duti Setem / MyTax. Penyeteman lewat dikenakan penalti.
- Taksiran sendiri duti setem sedang difasa: Fasa 1 dari 1 Januari 2026 meliputi instrumen sewaan, pajakan, umum dan sekuriti; fasa taksiran sendiri pindah milik harta datang kemudian. Pantau notis LHDN untuk jadual pindah milik.
6. Tip praktikal
- Semak tempoh pegangan sebelum menandatangani — menunggu beberapa bulan ke tahun berikutnya boleh menurunkan kadar CKHT, terutamanya individu yang memasuki band 0%.
- Persetujui dalam SPA cara wang tahanan diuruskan dan siapa menghantar e-CKHT.
- Anggarkan duti MOT (dan duti setem pinjaman jika dibiayai) berasingan daripada deposit; urusan komersial tidak mendapat pelepasan rumah pertama.
- Kadar dan peraturan berubah setiap Belanjawan, jadi sahkan kedudukan terkini dengan LHDN atau perunding cukai sebelum membuat keputusan.
Artikel ini ialah panduan umum, bukan nasihat undang-undang atau cukai. Prosedur dan yuran boleh berbeza.
Membeli atau menjual lot kedai atau pejabat? Hubungi PropertyMsia melalui WhatsApp dan kami akan membantu anda mengira kos sebelum menandatangani.
Dapatkan nasihat percuma daripada ejen berdaftar tentang harga, zon dan semakan wajar.
Hubungi Kami Hartanah Komersial