在马来西亚买卖店屋或办公室:产业盈利税(RPGT)与印花税
马来西亚店屋或办公室买卖的产业盈利税与印花税怎么算?本地买家MOT阶梯、非住宅外资统一4%、按卖方与持有年限的RPGT、买家扣留给LHDN,以及RM200万实例。
更新日期 2026年11月6日 · PropertyMsia
简言之:店屋或办公室易手时,卖方可能须为盈利缴付产业盈利税(RPGT/CKHT),买方须为转名缴付印花税。首购住宅印花税减免不适用于商业产业。RPGT视卖方身份及持有年限而定;印花税按成交价或市值(以较高者为准)计算。签约前先弄清两者。
1. 谁付什么
- 卖方(脱售者):根据《1976年产业盈利税法令》,为应课税盈利缴付RPGT,由内陆税收局(LHDN/HASiL)征收。
- 买方(取得者):根据《1949年印花税法令》,缴付转名表格(MOT,14A表格)印花税。若有贷款,贷款或抵押合约一般按贷款额约0.5%盖印。
- 买方代卖方:从买价中扣留一笔款项,须在脱售日期起60天内交给LHDN。
2. 转名印花税(MOT)
印花税按购价或市值(以较高者为准)征收。大马公民、永久居民或本地公司购买店屋或办公室时,适用一般阶梯:
- 首RM100,000:1%
- 接下来RM400,000(至RM500,000):2%
- 再接下来RM500,000(至RM1,000,000):3%
- 超过RM1,000,000:4%
自2024年1月1日起,外国公司、非公民及非永久居民购买非住宅产业,统一按4%(每RM100收RM4)征收。商业店屋或办公室适用此外资统一税率,而非住宅外资附表。首购与住宅减免不涵盖商业单位。
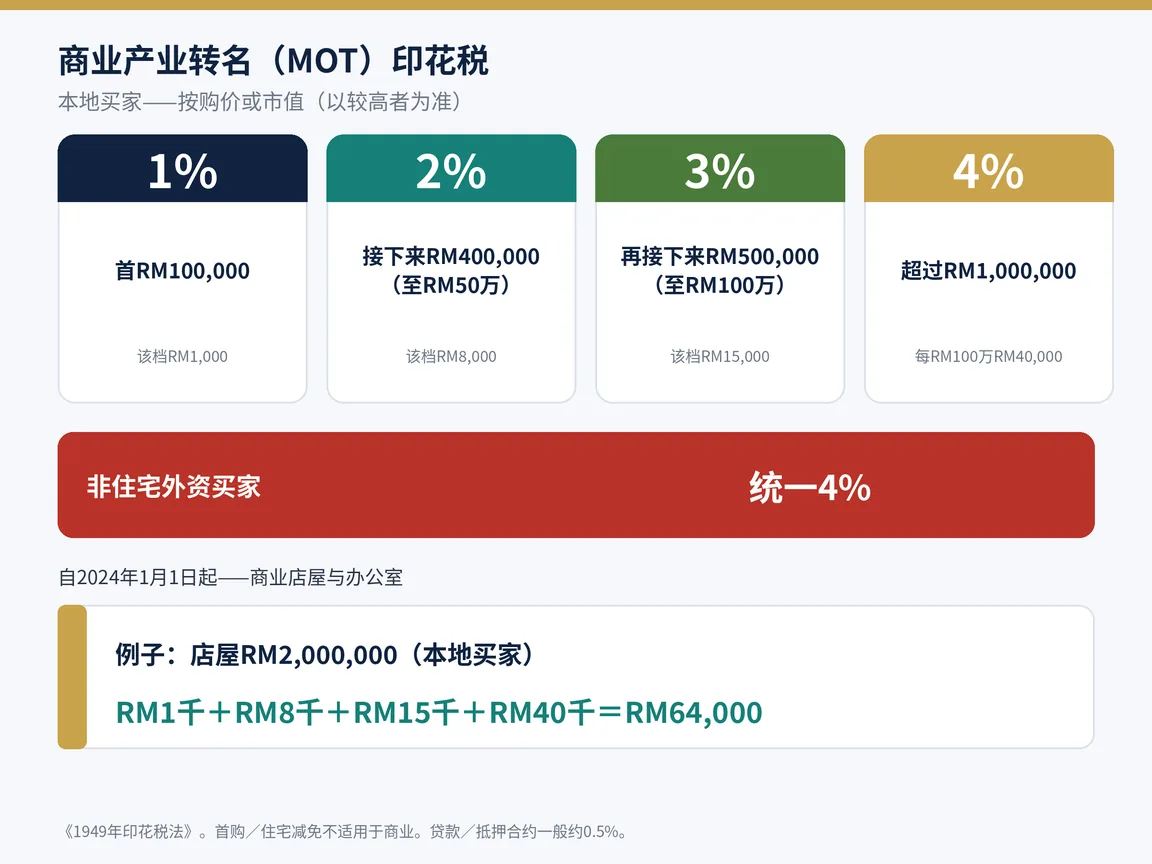
实例(本地买家,店屋RM2,000,000):首RM10万RM1,000 + 接下来RM40万RM8,000 + 再接下来RM50万RM15,000 + 余下RM100万RM40,000 = 转名印花税RM64,000。
3. 店屋或办公室的RPGT税率
附表5税率同样适用于店屋、办公室、厂房和土地。持有年限从购入日期算到脱售日期(一般为买卖合约日期)。以下税率依据LHDN附表5(个人自2022年1月1日;公司自2019年1月1日),并以LHDN页面于2026年6月23日更新时仍现行的版本为准:
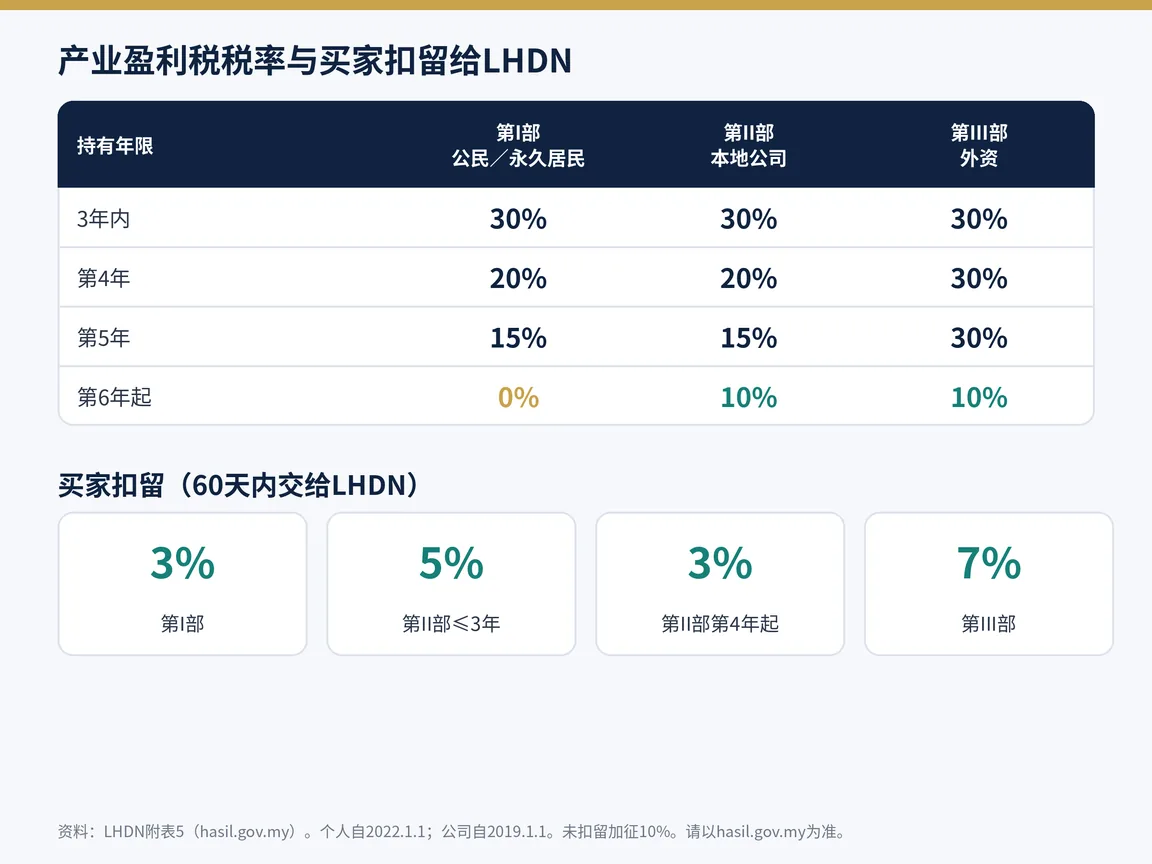
- 第I部——公民/永久居民个人等:3年内30%;第4年20%;第5年15%;第6年起0%。
- 第II部——本地公司、受托人或团体:30%/20%/15%/第6年起10%。许多店屋和办公室以私人有限公司(Sdn Bhd)持有,这一点尤其重要。
- 第III部——非公民/非永久居民/外国公司:第1至5年30%;第6年起10%。
应课税盈利并非单纯卖价减买价。LHDN允许扣除买卖附带费用(律师费、估价费、中介佣金、购入时印花税),以及提升或保持价值且在脱售时仍存在的合格资本开销。个人卖方再可获RM10,000或盈利10%(以较高者为准)的豁免;公司不享有此豁免。
4. 买家扣留款(pegangan)交给LHDN
取得者须扣留部分对价,并在60天内交给LHDN:
- 第I部脱售者:3%
- 第II部脱售者:3年内5%,第4年起3%
- 第III部脱售者:7%
未缴将再加征10%。该款项抵扣卖方RPGT;多缴部分可在估税后退还。课税年2026起,若获通知,也可选择汇付推定估税金额——请在hasil.gov.my确认现行选项。
5. 申报、盖印与自我估税
- 脱售者与取得者须在法定时限内通知LHDN并提交CKHT申报(例如CKHT 1A)——通常通过MyTax的e-CKHT。表格与期限请以hasil.gov.my为准。
- MOT须通过e-Duti Setem/MyTax盖印;逾期盖印将被罚款。
- 印花税自我估税正分阶段推行:第1阶段自2026年1月1日起涵盖租约、租赁、一般及证券文书;产业转名自我估税阶段稍后推行。请留意LHDN公告以掌握转名时间表。
6. 实用建议
- 签约前先确认持有年限——多等几个月进入下一年,税率可能更低,个人尤其可能进入0%档。
- 在买卖合约中写明扣留款如何处理、由谁办理e-CKHT。
- 把MOT印花税(若贷款还有贷款印花税)与订金分开预算;商业交易没有首购减免。
- 税率和规则可能随财政预算案改变,作出决定前请向LHDN或税务顾问确认最新规定。
本文为一般指南,并非法律或税务意见。程序与收费可能不同。
正在买卖店屋或办公室?通过WhatsApp联系PropertyMsia,我们会协助您在签约前算清各项费用。