马来西亚店铺和办公室每年要付哪些费用?地税、门牌税与管理费
在马来西亚拥有店铺或办公室,每年要付哪些费用:地税、门牌税、分层管理费、储备金和保险。由谁缴付、何时到期、逾期有什么后果,以及如何对门牌税估值提出异议。
更新日期 2026年11月3日 · PropertyMsia
简单来说:买下店铺或办公室,不代表以后不用再付钱。业主每年要向州政府缴付地税,向地方政府缴付门牌税;如果是分层单位,还有管理费和储备金,再加上保险。商业产业的门牌税率通常比住家高,所以要把这些费用算进预算和租金回酬里。
1. 地税(cukai tanah / quit rent)
地税是《国家土地法典》下,已转让土地每年须缴付给州政府的地租。金额印在地契或每年的账单上,各州按土地用途类别、地点和面积自定税率。
- 谁来付:注册业主,或代表业主的人(第95条)。
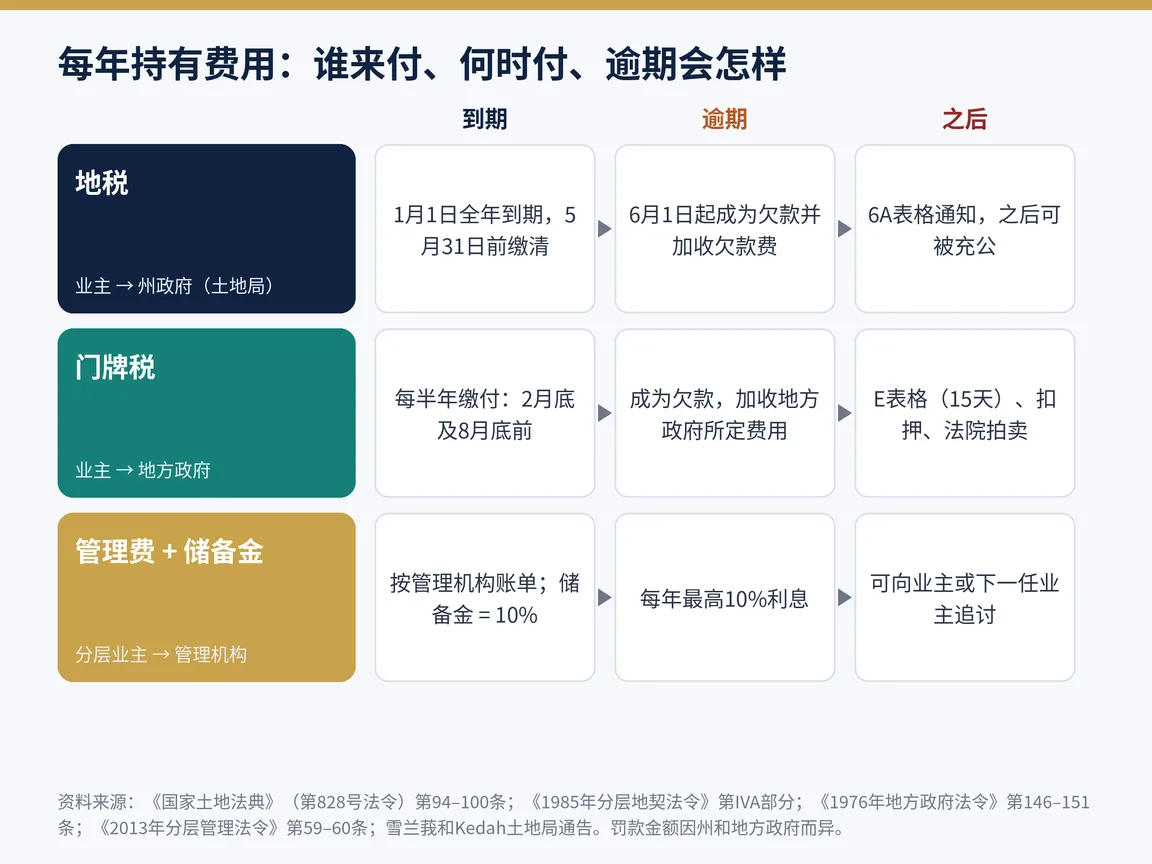
- 何时付:全年地税在1月1日到期,若未缴付,6月1日起即成为欠款(第94(2)条)。实际上,请在5月31日前缴清。
- 逾期后果:须按州规则加收欠款费。土地局长可发出6A表格催缴通知(第97条),雪兰莪和Kedah的土地局给予三个月期限缴清。如果仍未全数缴付,土地可被州政府充公(第100条)。
- 分层单位:如果已根据《1985年分层地契法令》第IVA部分实施分层地税,每个单位业主须为自己的单位缴付地税,同样在6月1日起成为欠款(第23C条),并会收到11表格通知,甚至可能被充公(第23H条)。
雪兰莪已不再邮寄地税账单,业主须在州政府的e-Tanah网站下载;其他州大多也有自己的网上缴费平台。
2. 门牌税(cukai taksiran / cukai pintu)
门牌税由市政厅、市议会或县议会根据《1976年地方政府法令》第XV部分征收,算法是年值 × 税率(第130条)。年值是指假设由房东负担维修、保险和保养费用时,该产业每年估计可收取的总租金;空地的年值则为公开市值的10%。
- 商业税率较高:第129条允许地方政府按产业的实际用途定不同税率。例如,DBKL公布的商业建筑税率为10%(36平方英里范围内),住宅建筑为4%;MBPP 2025年的税率则是商业9%,有地住宅5.6%。
- 谁来付:业主。未缴的门牌税是该产业的第一押记(第146条)。
- 何时付:每半年缴付一次。到2月底或8月底仍未缴付的金额即成为欠款,地方政府可加收费用(第147条)。
- 逾期后果:发出E表格通知、给予15天缴付期限后,地方政府可发出扣押令,扣押产业内的动产(第148条),即使那些物品属于别人。最终手段是向高等法院申请拍卖该产业(第151条)。
3. 核对门牌税估值与提出异议
地方政府修订估值清单时会通知业主。如果您认为产业估值高过应课税值,可以在修订日期至少14天前以书面提出异议(第142条)。之后的修改,例如装修或改变用途后重新估值,也有各自的通知和异议期限(第144条)。如果异议被驳回,您可以在14天内向高等法院上诉,但必须先缴付该门牌税(第145条)。可以异议的是估值,不是地方政府定的税率百分比。
4. 分层单位:管理费与储备金
分层店铺或办公室的管理费由管理机构(MC)按各单位的份额单位(share units)计算。用途明显不同的单位可以定不同费率,例如综合发展项目中的店铺和住宅(《2013年分层管理法令》第60条)。此外还要另缴相当于管理费10%的储备金(第59条)。迟缴可被收取每年最高10%的利息,而且欠款可以向下一任业主追讨,所以购买前一定要索取账目结单。
5. 保险
在分层建筑中,管理机构必须为整栋建筑购买损毁保险,保额至少达到重置价值,并且至少每五年由注册估价师重新估值一次(第93及94条),保费从管理费账户支付。您自己的装修、货品和室内物品仍须另外投保。有地店屋则由业主自行为建筑购买火险,贷款通常也会要求投保。
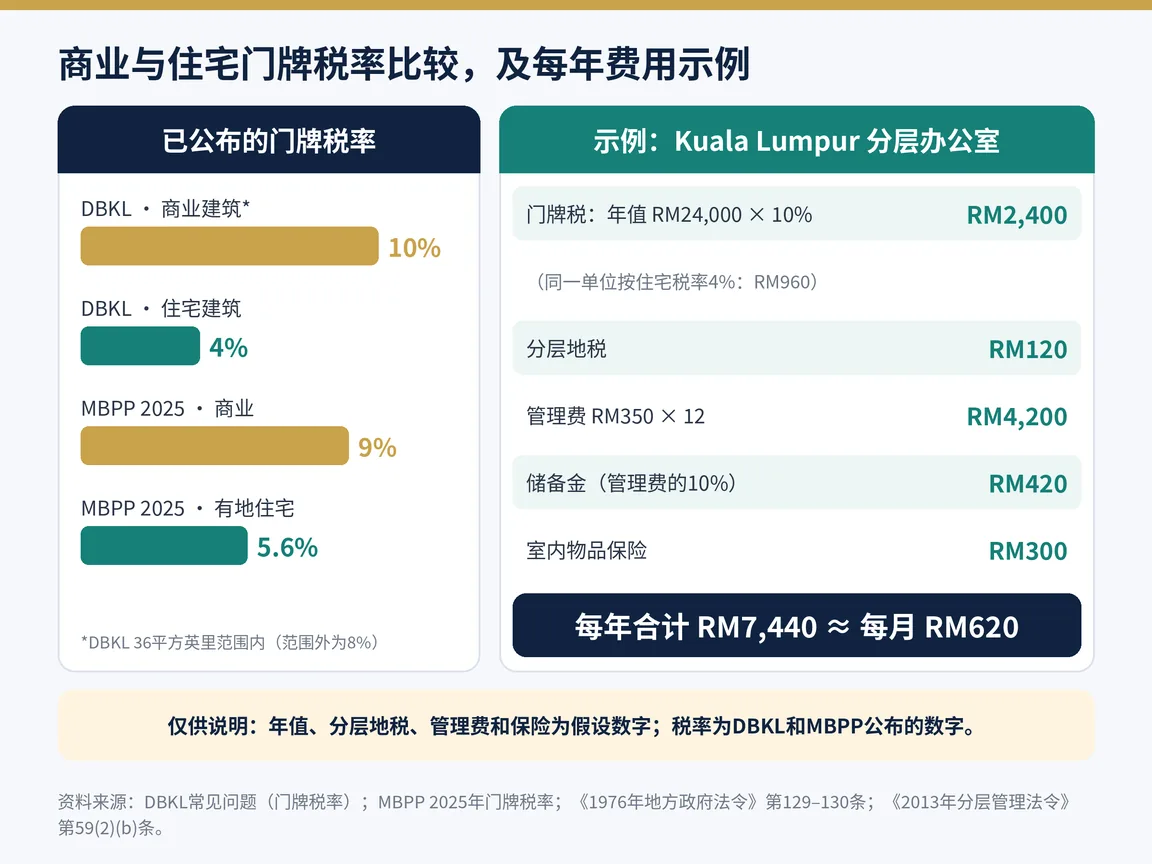
此例中的年值、分层地税、管理费和保险数字仅供说明,只有DBKL和MBPP的税率是公布的数字,您实际的账单会有所不同。
6. 如果单位出租
法律上,地税和门牌税由业主负责。大多数商业租约也规定由房东支付,但请细看租约中的开支条款。如果业主拖欠,法律允许租户直接向土地局或地方政府缴付,再从租金中扣除(《国家土地法典》第98条;《1976年地方政府法令》第151条)。
7. 实用建议
- 购买前,向卖家索取最新的地税和门牌税收据,以及管理机构的账目结单。
- 查看买卖合约中,这些费用在交易完成前如何分摊。
- 在土地局和地方政府更新通讯地址,并在日历上标注5月31日、2月底和8月底。
- 计算净租金回酬时,把以上所有费用都算进去。
本文为一般指南,并非法律或税务意见。税率和程序因州和地方政府而异。
打算购买或出租店铺、办公室?通过WhatsApp联系PropertyMsia,我们会协助您在决定前算清每年的实际费用。