Elaun Bangunan Industri (EBI) di Malaysia: Potongan Cukai untuk Pemilik Kilang dan Gudang
Cara Elaun Bangunan Industri berfungsi bagi pemilik kilang dan gudang di Malaysia: bangunan yang layak di bawah Jadual 3 Akta Cukai Pendapatan 1967, kadar elaun permulaan 10% dan elaun tahunan 3%, mengapa tanah tidak boleh dituntut, cara tuan tanah dan penyewa menuntut, kesan apabila menjual, dan rekod yang perlu disimpan.
Dikemas kini 14 Nov 2026 · PropertyMsia
Ringkasnya: Tanah tidak boleh disusutnilai untuk tujuan cukai, tetapi bangunan di atasnya boleh. Jika anda memiliki kilang, atau jenis gudang tertentu, yang digunakan dalam perniagaan, Jadual 3 Akta Cukai Pendapatan 1967 membenarkan kosnya dituntut melalui Elaun Bangunan Industri (EBI): lazimnya elaun permulaan 10% pada tahun pertama dan elaun tahunan 3% setiap tahun, atas kos bangunan sahaja. Apabila anda menjual kelak, elaun yang telah dituntut diselaraskan melalui elaun imbangan atau kenaan imbangan.
1. Apa yang dikira sebagai bangunan industri
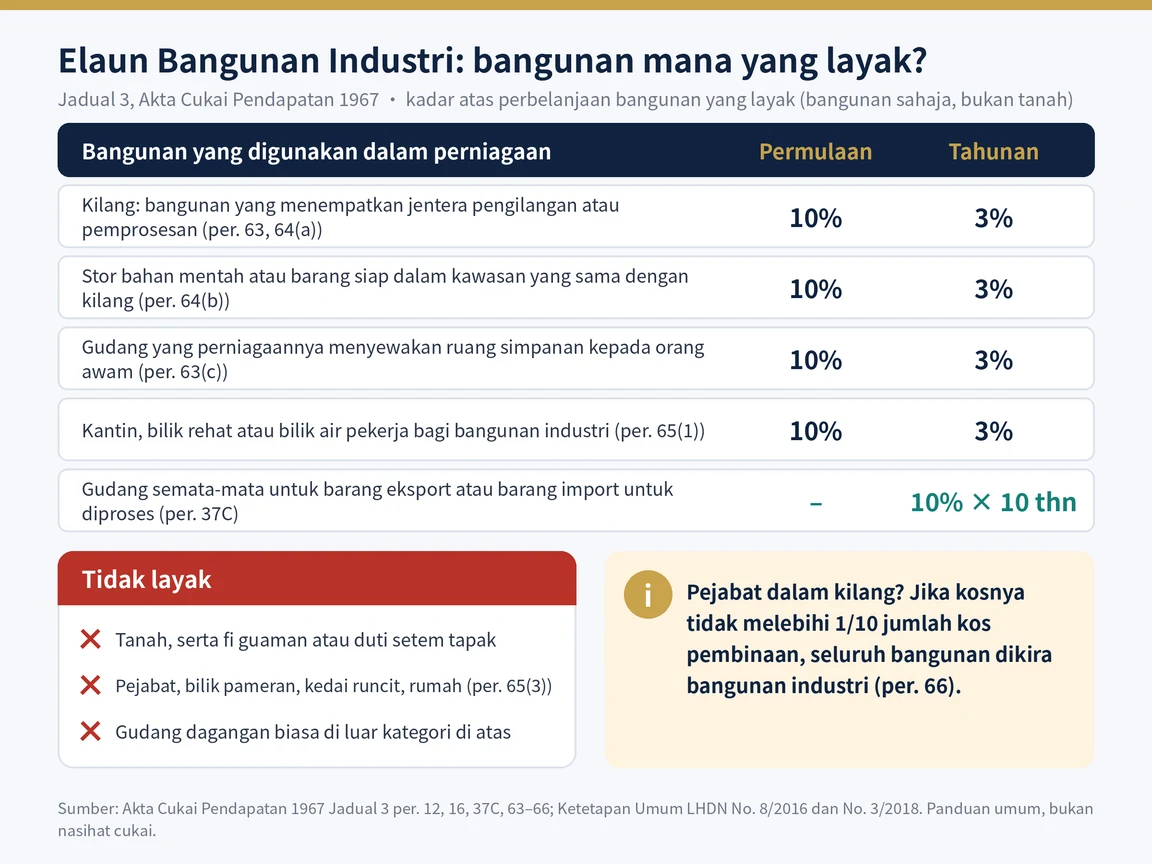
Perenggan 63 Jadual 3 menyenaraikan bangunan yang digunakan untuk perniagaan sebagai kilang, limbungan, dermaga atau jeti, gudang yang perniagaannya menyewakan ruang simpanan kepada orang awam, usaha bekalan air, elektrik atau telekomunikasi awam, atau ladang dan lombong. Menurut Ketetapan Umum No. 8/2016, kilang termasuk bangunan yang menempatkan jentera pengilangan atau pemprosesan.
Stor bahan mentah, bahan api atau barang siap hanya layak jika terletak dalam kawasan yang sama (curtilage) dengan kilang. Kantin, bilik rehat dan bilik air pekerja bagi bangunan industri juga layak. Gudang yang digunakan semata-mata untuk menyimpan barang eksport, atau barang import yang akan diproses dan diedar atau dieksport semula, dianggap bangunan industri di bawah perenggan 37C, dengan elaun tahunan lebih cepat 10% selama sepuluh tahun tanpa elaun permulaan.
Rumah kediaman, kedai runcit, bilik pameran atau pejabat bukan bangunan industri (perenggan 65(3)). Namun, jika bahagian bukan industri sesebuah bangunan, seperti blok pejabat bersebelahan, berkos tidak lebih daripada satu persepuluh jumlah kos pembinaan, keseluruhan bangunan dianggap bangunan industri (perenggan 66). Gudang dagangan biasa di luar kategori ini lazimnya tidak layak.
2. Kadar elaun
Bagi kilang dan bangunan lain di bawah perenggan 63, elaun permulaan ialah satu persepuluh daripada perbelanjaan bangunan yang layak (perenggan 12) dan elaun tahunan ialah tiga perseratus setahun (perenggan 16). Tahun pertama memberi 13%, dan kos dihapus kira sepenuhnya selepas 30 tahun taksiran. Elaun tahunan hanya diberi jika, pada akhir tempoh asas, anda pemilik bangunan dan ia digunakan sebagai bangunan industri. Kilang yang tidak digunakan buat sementara tetapi sedia untuk digunakan masih dikira.
3. Perbelanjaan bangunan yang layak: bangunan ya, tanah tidak
Jika anda membina, kos layak meliputi pembinaan, cerucuk, fi arkitek dan kelulusan, pendawaian terbina dalam, serta tambahan atau pengubahsuaian bersifat modal. Pembaikan biasa bukan EBI, tetapi mungkin boleh ditolak sebagai perbelanjaan perniagaan. Kos tanah serta fi guaman, duti setem dan fi juruukur bagi memperoleh tapak tidak termasuk.
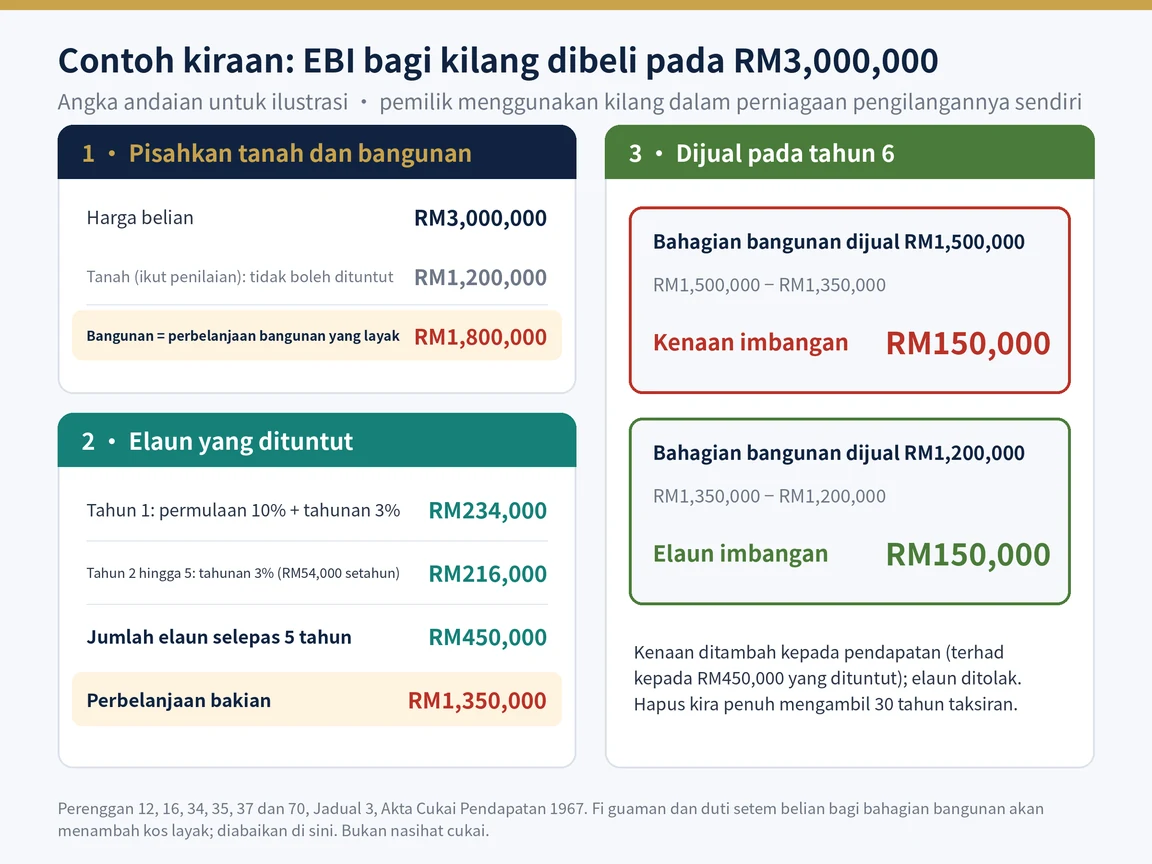
Jika anda membeli, kos layak ialah harga belian bangunan, termasuk fi guaman, duti setem dan kos sampingan lain yang berkaitan dengan bangunan, tetapi tidak sekali-kali tanah (perenggan 70). Bangunan baharu dan terpakai dilayan sama. Jika SPA hanya menyatakan satu harga, Ketetapan Umum No. 3/2018 menghendaki anda mendapatkan penilaian daripada JPPH (Jabatan Penilaian dan Perkhidmatan Harta) atau jurunilai bertauliah untuk memisahkan nilai tanah dan bangunan; rujuk panduan penilaian kilang kami. Jentera dan barang seperti penghawa dingin dituntut secara berasingan sebagai loji dan jentera, bukan sebagai EBI.
4. Siapa boleh menuntut: pemilik, tuan tanah dan penyewa
Penuntut mesti memiliki bangunan dan menanggung perbelanjaan itu. Pemilik yang menggunakan sendiri menuntut terhadap pendapatan perniagaannya. Tuan tanah yang memajak bangunan yang digunakan penyewa sebagai bangunan industri, contohnya kilang yang disewakan kepada pengilang, juga boleh menuntut EBI terhadap pendapatan sewa (perenggan 60). Bagi kategori khas seperti gudang perenggan 37C yang dibeli atau dibina mulai tahun taksiran 2016, hanya pemilik yang menjalankan perniagaan itu sendiri boleh menuntut. Penyewa tidak boleh menuntut atas bangunan tuan tanah, tetapi boleh menuntut EBI atas tambahan atau pengubahsuaian yang dibuatnya sendiri, yang mesti boleh dikenal pasti dengan jelas daripada bangunan asal.
5. Menjual bangunan: elaun imbangan atau kenaan imbangan
Apabila dilupuskan, perbelanjaan bakian bangunan (kos tolak semua elaun yang diberi) dibandingkan dengan nilai pelupusannya, iaitu nilai pasaran atau hasil jualan bersih bagi bangunan, mengikut mana yang lebih tinggi. Jika perbelanjaan bakian lebih tinggi, anda mendapat elaun imbangan bagi perbezaannya (perenggan 34). Jika nilai pelupusan lebih tinggi, kenaan imbangan ditambah kepada pendapatan anda (perenggan 35), terhad kepada jumlah elaun yang telah diterima (perenggan 37). Kenaan imbangan ialah cukai pendapatan dan berasingan daripada CKHT ke atas hartanah; rujuk panduan CKHT dan duti setem bagi kilang kami.
6. Tip praktikal
- Pisahkan nilai tanah dan bangunan secara bertulis. Minta nilai berasingan dalam SPA atau dapatkan penilaian rasmi semasa membeli.
- Simpan semua rekod kos, termasuk sebab bagi setiap pengubahsuaian atau ubah suai.
- Kawal bahagian pejabat. Kekalkan dalam had satu persepuluh kos; ruang yang disewakan kepada pihak lain juga boleh mengurangkan bahagian yang layak.
- Semak kegunaan, bukan hakmilik. Kilang yang ditukar menjadi bilik pameran atau stor biasa boleh hilang kelayakan.
Panduan ini ialah maklumat umum berdasarkan Jadual 3 Akta Cukai Pendapatan 1967 dan Ketetapan Umum LHDN No. 8/2016, No. 10/2016 dan No. 3/2018 setakat November 2026. Ia bukan nasihat cukai; rujuk ejen cukai anda sebelum membuat tuntutan.
Mahu membeli, membina atau menjual kilang atau gudang? Hubungi PropertyMsia melalui WhatsApp dan kami bantu anda mencari hartanah yang sesuai serta menghubungkan anda dengan profesional yang tepat.
Dapatkan nasihat percuma daripada ejen berdaftar tentang harga, zon dan semakan wajar.
Hubungi Kami Hartanah Perindustrian