马来西亚工业建筑津贴(IBA):工厂与仓库业主的税务扣除
看懂马来西亚工厂与仓库业主的工业建筑津贴:《1967年所得税法令》附表3下哪些建筑符合资格、10%初期津贴与3%常年津贴、为何土地不能申请、房东与租户怎样申请、出售时会怎样,以及该保留哪些记录。
更新日期 2026年11月14日 · PropertyMsia
简言之:土地在税务上不能折旧,但地上的建筑可以。如果您拥有用于业务的工厂或某些类型的仓库,《1967年所得税法令》附表3允许您通过工业建筑津贴(IBA)扣除建筑成本:一般第一年有10%初期津贴,之后每年有3%常年津贴,只按建筑成本计算。日后出售时,已申请的津贴会通过平衡津贴或平衡收费来结算。
1. 什么算工业建筑
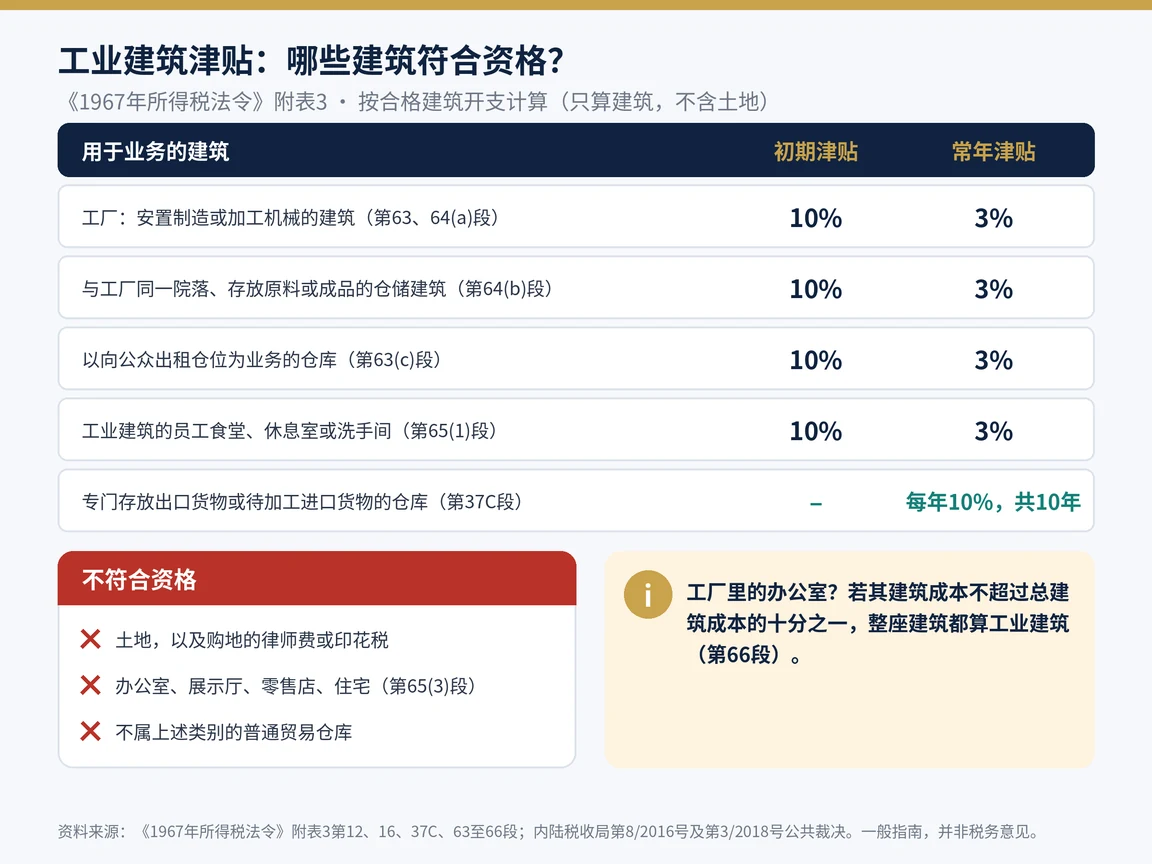
附表3第63段列明,用于业务的以下建筑属于工业建筑:工厂、船坞、码头或渡头、以向公众出租仓位为业务的仓库、公共供水、供电或电讯业务的建筑,以及农场或矿场的建筑。根据第8/2016号公共裁决,工厂包括安置制造或加工机械的建筑。
存放原料、燃料或成品的仓储建筑,必须与工厂位于同一院落(curtilage)内才符合资格。为工业建筑员工而设的食堂、休息室和洗手间也符合资格。专门存放出口货物,或存放待加工后分销或再出口的进口货物的仓库,按第37C段视为工业建筑,可享每年10%、为期十年的较快常年津贴,但没有初期津贴。
住宅、零售店、展示厅或办公室不属于工业建筑(第65(3)段)。不过,如果建筑中非工业用途的部分(例如相连的办公楼)的建筑成本不超过总建筑成本的十分之一,整座建筑都可视为工业建筑(第66段)。不属于上述类别的普通贸易仓库,一般不符合资格。
2. 津贴率
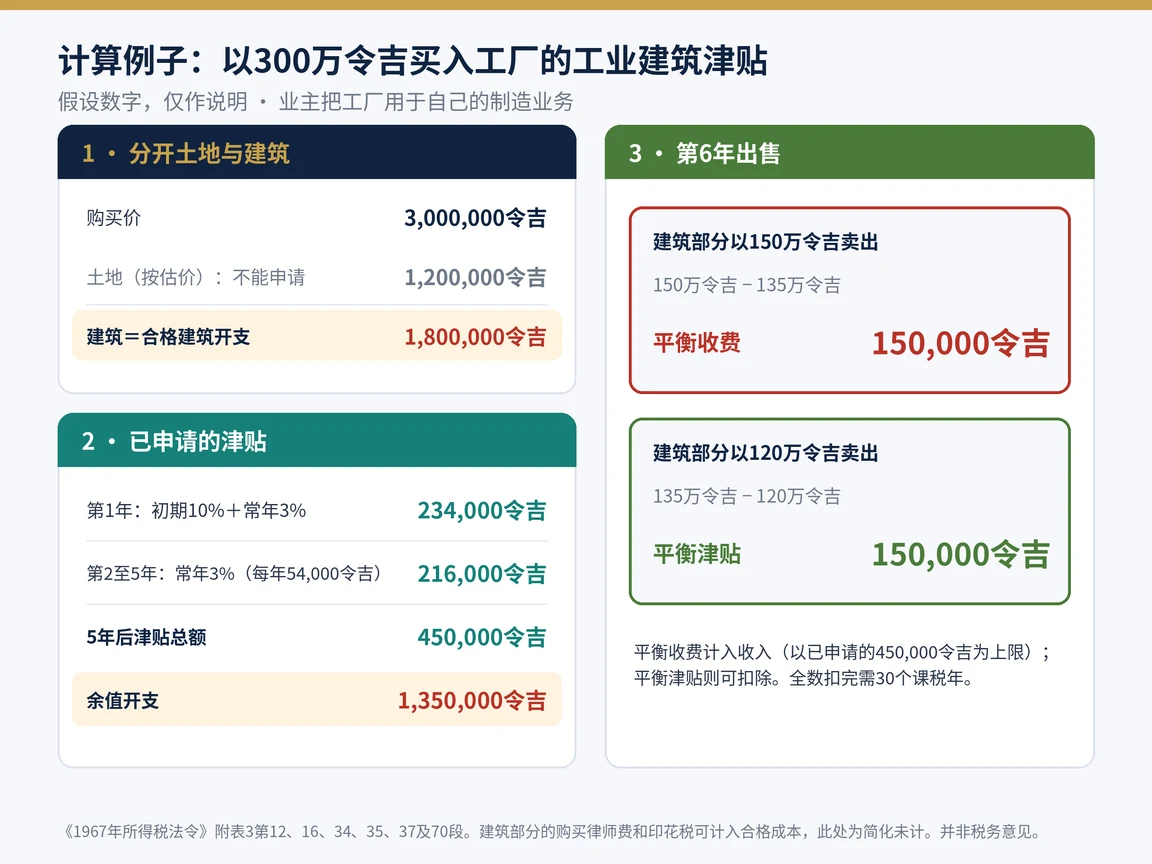
工厂及其他第63段建筑的初期津贴为合格建筑开支的十分之一(第12段),常年津贴为每年百分之三(第16段)。因此第一年可扣13%,30个课税年后成本全数扣完。常年津贴的条件是:在基期结束时,您是建筑的业主,而且建筑正作为工业建筑使用。工厂暂时停用但随时可恢复使用,仍算在使用中。
3. 合格建筑开支:建筑可以,土地不行
如果是自建,合格成本包括建筑费、打桩、建筑师费及申请批准费用、内置电线,以及资本性质的扩建或装修。日常维修不属于工业建筑津贴,但或可作为业务开销扣除。土地成本以及购地的律师费、印花税和测量师费都不包括在内。
如果是购买,合格成本是建筑部分的购买价,加上与建筑相关的律师费、印花税和其他附带费用,但绝不包括土地(第70段)。新建筑和二手建筑一律如此。如果买卖合约只写一个总价,第3/2018号公共裁决要求向估价与产业服务局(JPPH)或注册估价师取得估价,把土地与建筑分开,详见我们的工厂估价指南。机械以及冷气等设备另按厂房与机械申请资本津贴,不属于工业建筑津贴。
4. 谁可以申请:业主、房东与租户
申请人必须拥有该建筑,并且是承担开支的人。自用的业主从业务收入中扣除。房东把建筑出租,而租户把它用作工业建筑,例如把工厂租给制造商,房东也可以从租金收入中申请工业建筑津贴(第60段)。至于特别类别,例如从2016课税年起购买或兴建的第37C段仓库,只有亲自经营该业务的业主才可申请。租户不能就房东的建筑申请,但可就自己出资的扩建或装修申请,而这些工程必须能与原有建筑清楚区分。
5. 出售建筑:平衡津贴或平衡收费
出售时,会把建筑的余值开支(成本减去所有已获津贴)与其出售价值比较;出售价值以建筑部分的市值或净售价中较高者为准。如果余值开支较高,差额可作为平衡津贴(第34段)。如果出售价值较高,差额会作为平衡收费计入收入(第35段),但以历年已获津贴总额为上限(第37段)。平衡收费属于所得税,与产业盈利税是两回事,详见我们的工厂产业盈利税与印花税指南。
6. 实用建议
- 土地与建筑价值要白纸黑字分开。在买卖合约中列明分开的价值,或在购买时取得正式估价。
- 保留所有成本记录,包括每项装修或改建的原因。
- 控制办公室比例。办公室成本保持在十分之一以内;出租给他人的空间也可能减少合格部分。
- 看实际用途,不是看地契。工厂改作展示厅或普通仓库,就可能失去资格。
本指南为一般资讯,依据《1967年所得税法令》附表3,以及内陆税收局截至2026年11月的第8/2016号、第10/2016号和第3/2018号公共裁决,并非税务意见;申请前请先咨询您的税务代理。
准备买、建或卖工厂与仓库?通过WhatsApp联系PropertyMsia,我们帮您找合适的产业,并为您联系合适的专业人士。