马来西亚继承土地:小遗产、遗嘱认证与地契过户须知
地主去世后,地契不会自动改名。本指南说明马来西亚半岛的两条主要路径:无遗嘱且遗产不超过RM5百万时可申请小遗产;有遗嘱或遗产较大则须向高等法庭申请,然后再到土地局办理地契过户。
更新日期 2026年11月19日 · PropertyMsia
地主去世后,地契不会自动改名。在土地局办妥传承登记或转名之前,注册业主仍是逝者。在此之前,受益人不能以自己的名义处置该土地。本指南说明马来西亚半岛在《国家土地法典》下的做法。内容为一般资讯,并非法律意见。
1. 先分清走哪一条路
先问两件事:有没有有效遗嘱,以及遗产总值是多少?
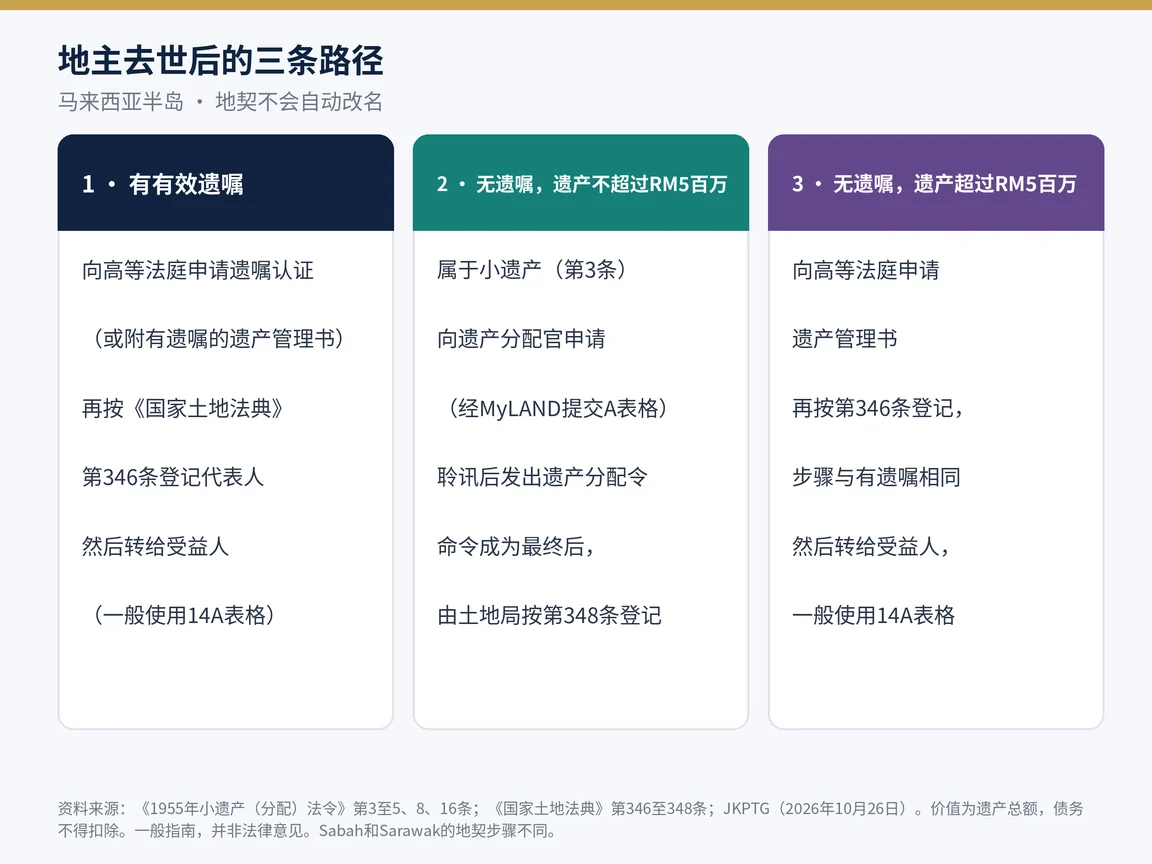
- 有有效遗嘱:即使遗产属于“小遗产”,高等法庭仍有专属管辖权签发遗嘱认证,或附有遗嘱的遗产管理书。该批准随后按非小遗产的方式生效(《1955年小遗产(分配)法令》第5条)。
- 无遗嘱,且属于小遗产:向遗产分配官递交申请。除该法令下的命令或批准外,小遗产中的权益不会自动归属,遗产分配官有专属管辖权(第4条和第8条)。
- 无遗嘱,且不属于小遗产:向高等法庭申请遗产管理书。
小遗产是指逝者位于任何一州、由任何财产(不动产、动产或两者)组成、总值不超过RM5百万的遗产(经修订的第3(2)条)。价值以最早提交的申请当日为准。债务不得扣除。仅以信托人身份持有的财产不计入,但登记在逝者名下的土地仍须计入,除非地契上已注明其为代表人、信托人或监护人(第3(3)、(4)条)。
《小遗产法令》在全马来西亚有效,并对Sabah订有特别规定。Sabah和Sarawak的土地按不同的土地法登记,地契步骤因此不同。
2. 小遗产路径
受益人、债权人或买主可以提出申请;在法令订明的情况下,公共信托公司(Amanah Raya Berhad)、州伊斯兰宗教理事会(Majlis)、监护人或诉讼挚友也可以申请(第8条)。JKPTG也把抵押权人和冻结令持有人列为可申请人。申请须向不动产所在地的遗产分配办公室提出,而不是按申请人住址或死亡地点。如果土地位于不止一个州,可向对其中一幅不动产有管辖权的办公室提出(第4条;JKPTG,2026年10月26日更新)。
按JKPTG现行程序,新申请(A表格)须通过MyLAND在线提交,并在推事或宣誓官面前签署,同时附上死亡证书、地契、官方查册及该页面所列的其他文件。若有遗漏财产,或要更换遗产管理人或信托人,则用随后申请(P表格,第17条)。聆讯通知上列明的人都应出席;无法出席的受益人可提交在宣誓官面前签署的同意书(DDA表格)。
穆斯林遗产按伊斯兰法(Faraid)分配。在有关baitulmal的成文法有效时,应归于baitulmal的份额须先缴付或作出安排(第13条)。马来西亚半岛的非穆斯林遗产适用《1958年分配法令》,该法令不适用于信奉伊斯兰教者(该法令第1、2条)。若所有已成年且具完全行为能力的受益人都同意,遗产分配官可按协议分配,除非这样做不公正或不公平(第15条)。
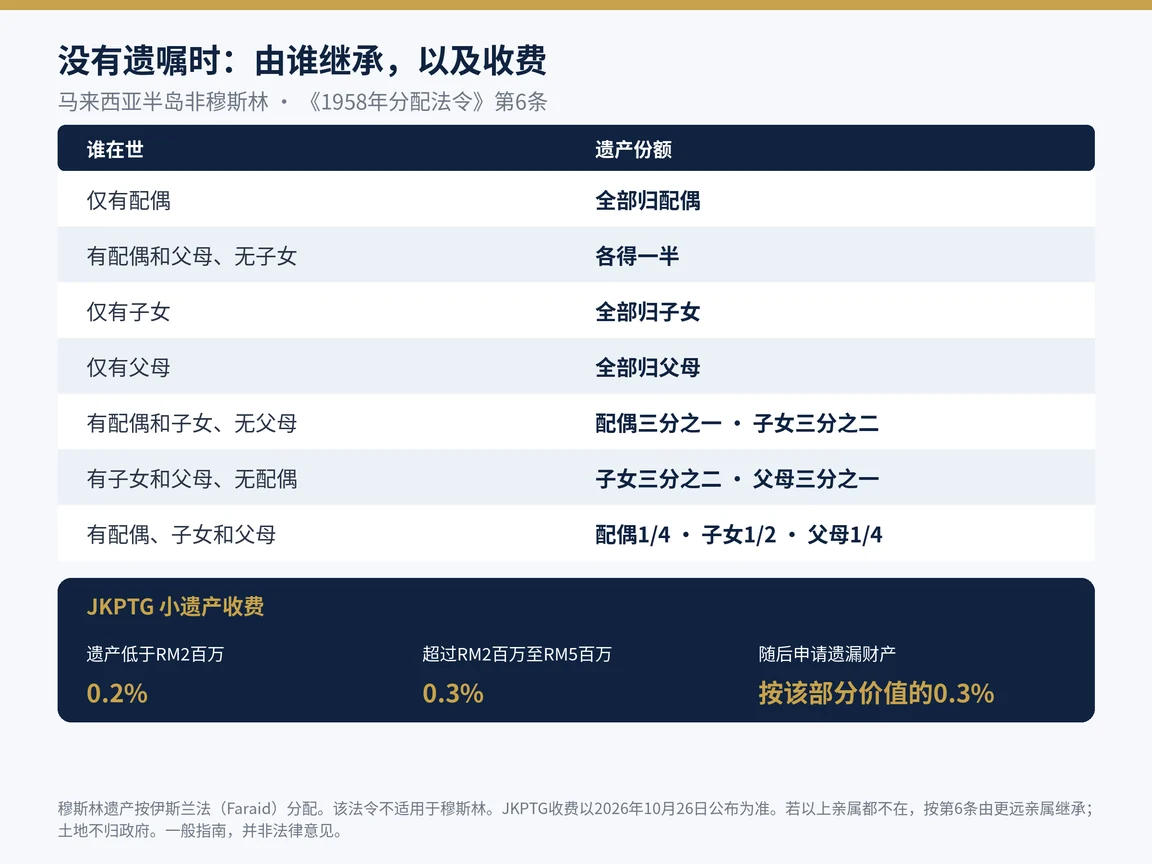
聆讯结束时,遗产分配官须先安排殡葬费用和债务,再分配余产(第13条),也可以发出遗产管理书,以取代或补充遗产分配令(第13(4)条)。JKPTG说明,命令或批准会在聆讯结束后30天内发出。收费(2026年10月26日公布)为:遗产价值低于RM2百万,按0.2%;超过RM2百万至RM5百万,按0.3%。第17条随后申请如涉及遗漏财产,按该部分价值的0.3%收费;取消遗产管理人或信托人收费RM50。
遗产分配令会在办公室存放至30天上诉期届满(第29条)。其后,申请人须安排就土地部分登记该命令(第16(1)条)。命令成为最终后,注册官须在注册地契上批注传承登记(《国家土地法典》第348条)。请把分配令副本带到土地局(JKPTG)。
3. 高等法庭路径,再办第346条登记
取得遗嘱认证或遗产管理书后,遗产代表人须向注册官申请登记为代表人(《国家土地法典》第346条)。申请须附上该批准、发行地契(如有)以及所要求的其他文件。注册官会批注死亡日期,并注明该土地已归属申请人“作为代表人”。在完成这项登记之前,遗产代表人不能签署任何产业交易文书(第346(5)条)。代表人的权益追溯至死亡当日(第347条)。
完成登记后,代表人才能把土地转给受益人,一般使用14A表格。可参考我们的马来西亚土地转名指南。
4. 没有遗嘱时由谁继承
非穆斯林若对马来西亚半岛的不动产无遗嘱而去世,不论其居籍在何处,均适用《1958年分配法令》(第4(2)条)。扣除管理费用后,第6条按以下方式分配:
- 仅有配偶(无子女、无父母):全部归配偶。
- 有配偶和父母、无子女:各得一半。
- 仅有子女:全部归子女。
- 仅有父母:全部归父母。
- 有配偶和子女、无父母:配偶三分之一,子女三分之二。
- 有子女和父母、无配偶:子女三分之二,父母三分之一。
- 有配偶、子女和父母:配偶四分之一,子女二分之一,父母四分之一。
若以上亲属都不在,遗产按第6条的顺序为兄弟姐妹、祖父母、叔伯姑姨,以及更远的亲属设立信托。若无人取得绝对权益,除土地以外的遗产归政府(第6(1)(j)条)。若逝者的属人法允许多位妻子,且有多位妻子在世,她们平均分享妻子应得的份额(第6(2)条)。
5. 产业盈利税,以及登记前要查的事项
遗产因死亡而归属遗嘱执行人或受遗赠人时,出售价被视为等于购入价,因此没有应税盈利或亏损(《1976年产业盈利税法令》附表2第3(1)(a)段;LHDN,2026年5月21日更新)。若受益人日后出售该土地,须按LHDN对继承产业的规定计算购入日期与购入价。对于转给受遗赠人的情况,LHDN以转名当日为购入日期,并以当日市值为购入价。
应做官方地契查册。检查是否有冻结令、已登记的抵押、权益限制(可能仍须州政府同意)、马来保留地,以及拖欠地税。业主去世,这些问题并不会消失。可参考我们关于土地冻结令、马来保留地以及欠缴地税与土地没收的指南。
6. 实务要点
- 先备妥死亡证书、发行地契和官方查册。
- 地契仍在逝者名下期间,地税和门牌税仍须缴纳。
- 若所有成年受益人能够达成协议,应在聆讯时说明,遗产分配官可以记录该协议。
- 只有土地局登记了遗产分配令,或登记了遗产代表人及随后的转名,地契才会改名。
本指南为一般资讯,依据《1955年小遗产(分配)法令》(更新至2024年7月15日)、《1958年分配法令》、《国家土地法典》、《1976年产业盈利税法令》,以及JKPTG与LHDN在2026年公布的资料,并非法律意见。申请或处置土地前,请向遗产分配办公室、土地局及律师确认。
想在继承登记前先核对地契?通过WhatsApp联系PropertyMsia,我们可与您一起查阅官方查册。